- 2026年4月6日
- 14 view
在庫不要?! 宝飾をライブで魅了するバイヤーの技
在庫不要?!宝飾をライブで魅了するバイヤーの技 宝飾業界において、在庫管理は重要な課題です。しかし、近年では在庫を持た……
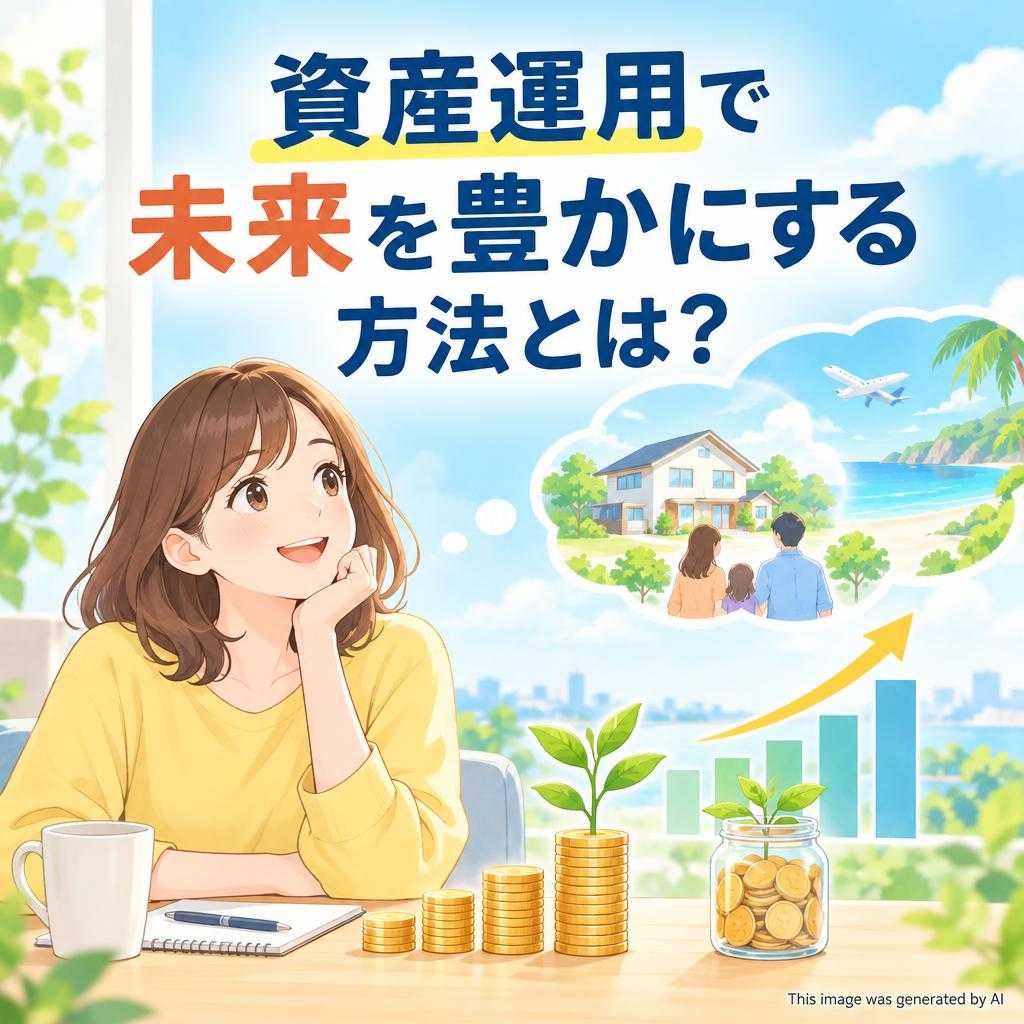
資産運用は、将来の経済的安定を確保し、人生を豊かにするための重要な手段です。多くの人々が、どのようにして自分の資産を効果的に増やすか悩んでいます。この記事では、資産運用の基本から最新のトレンドまで、幅広く紹介します。まずは、自分自身のライフステージやリスク許容度を理解し、それに合った投資戦略を選ぶことが大切です。例えば、新しいNISA制度やiDeCoなど、多様な選択肢があります。一方で、リスク管理も忘れてはなりません。適切なリスク管理ができれば、長期的な利益を最大化することが可能です。また、初心者でも安心して始められる方法として投資信託や変額保険なども検討する価値があります。このような多角的なアプローチにより、あなたの未来をより豊かなものとする道筋を見つけましょう。資産運用は単なるお金の増やし方ではなく、人生全体を豊かにするための戦略なのです。
資産運用は、将来の経済的な安定を確保するために欠かせない手段です。特に人生100年時代と呼ばれる現代において、資産寿命を延ばすことは重要な課題となっています。多くの人が「資産運用で未来を豊かにする方法とは?」と疑問を抱く中で、その答えは個々のライフステージやリスク許容度に応じた戦略的な運用にあります。
若い世代が資産運用を始めることには大きなメリットがあります。時間を味方につけることで、複利効果を最大限に活用できるからです。例えば、インデックス型投資信託やETFなどの長期投資商品は、低コストで分散投資が可能であり、初心者にも適しています。また、NISA(少額投資非課税制度)を利用することで、税制面でも有利になります。
中高年層になると、リタイアメントプランニングが重要になってきます。この段階では、高配当株や高配当ETF、不動産小口化商品などが注目されています。これらは安定した収入源として機能し、多様なリスクヘッジ手段としても活用可能です。特に不動産小口化商品は、不動産市場への参入障壁を下げ、多くの人々に新たな投資機会を提供します。
様々な金融商品が存在する中で、自分に合ったものを選ぶことが成功への鍵です。以下ではおすすめの選択肢について詳しく解説します。
インデックス型投資信託やETFは、市場全体のパフォーマンスに連動した商品であり、手数料が低いため長期的な成長が期待できます。これらの商品は分散効果も高く、市場全体の成長を享受できる点で魅力があります。
不動産小口化商品は、不動産への直接投資よりも低コストで参加できるため、多くの投資家から支持されています。不動産市場は比較的安定しており、中長期的には価値の上昇も見込まれます。
高配当株や高配当ETFは定期的な収入源として人気があります。特に退職後の生活費補填として利用されることが多く、その安定性からシニア層にも支持されています。
未来志向とは、自分自身だけでなく次世代への影響も考慮した計画立案です。この視点から見ると、持続可能な社会貢献型投資(ESG投資)も注目されています。このような投資法は環境や社会問題への意識向上に寄与しつつ、自身のポートフォリオにも良い影響を与える可能性があります。
地域未来戦略との連携も視野に入れるべきです。地域経済への貢献や地方創生プロジェクトへの参加によって、新たなビジネスチャンスやネットワーク構築が期待できます。このような活動は個人の成長だけでなく、社会全体にもポジティブな影響を与えます。
結論として、「資産運用で未来を豊かにする方法」として最適なのは、自分自身の状況と市場環境を総合的に考慮した柔軟かつ多角的なアプローチです。このようにして得られる経済的自由と安心感が、「豊かな未来」へと導いてくれるでしょう。
資産運用を始めるための第一歩は、目標設定です。 自分が何を達成したいのか、どれくらいの期間でそれを達成したいのかを明確にしましょう。その後、リスク許容度や投資可能な金額を考慮して、自分に合った投資商品を選びます。初心者の場合は、少額から始めて経験を積むことが重要です。
72の法則は、資産が倍になるまでの年数を簡単に計算する方法です。 投資利回りで72を割ることで、おおよその年数がわかります。例えば、年利6%であれば、72÷6=12年で資産が倍になります。この法則はあくまで目安ですが、長期的な視点で投資計画を立てる際に役立ちます。
資産運用では長期的な視点と忍耐力が求められます。 市場変動によって一時的に損失が出ることもありますが、その都度冷静さを保ち続けることが大切です。また、謙虚さや倫理観も重要であり、お金だけに目を向けず、自分自身や周囲の人々との関係も大切にしましょう。
代表的な投資商品には株式、債券、不動産投資信託(REIT)、投資信託などがあります。 株式は高リスク・高リターンですが、多様な企業への投資によってポートフォリオの分散効果を得られます。債券は比較的安定した収益が期待でき、不動産投資信託は不動産市場への間接的な投資手段として人気があります。
NISAとiDeCoは、日本政府が提供する税制優遇制度です。 NISA(少額投資非課税制度)は年間一定額まで非課税で株式や投信に投資できる制度であり、一方iDeCo(個人型確定拠出年金)は老後のための積立制度として所得控除と運用益非課税というメリットがあります。これらの制度を利用することで効率的な資産形成が可能になります。
情報収集と勉強は欠かせません。 投資先についてしっかり調査し、市場動向も常にチェックしましょう。また、一つの商品や方法だけに依存せず、多様な選択肢からバランスよくポートフォリオを組むことも重要です。専門家からアドバイスを受けることも有効ですが、自分自身でも判断力を養う努力が必要です。
資産運用は、将来の経済的安定を築くために不可欠なプロセスです。この記事で紹介したように、ライフステージやリスク許容度に応じた戦略的なアプローチが重要です。若い世代には、時間を味方につけた複利効果の活用が有効であり、中高年層には安定した収入源となる商品が求められます。具体的な選択肢としては、インデックス型投資信託やETF、不動産小口化商品、高配当株などがあります。また、NISAやiDeCoといった税制優遇制度を活用することで、効率的な資産形成が可能になります。これらの方法を駆使し、多角的かつ柔軟な資産運用を行うことが、「豊かな未来」への道筋となります。最終的には、自分自身の状況と市場環境を総合的に考慮し、長期的な視点で計画を立てることが成功の鍵です。このようにして得られる経済的自由と安心感が、あなたの人生全体を豊かにしてくれるでしょう。
在庫不要?!宝飾をライブで魅了するバイヤーの技 宝飾業界において、在庫管理は重要な課題です。しかし、近年では在庫を持た……
ジュエリー選びのポイント:ダイヤとメレダイヤの違い ジュエリーを選ぶ際、特にダイヤモンドはその輝きと希少性から多くの人々……
資産管理の新常識:デジタルツールで賢く運用 デジタル時代における資産管理は、従来の方法とは異なり、テクノロジーを活用し……